
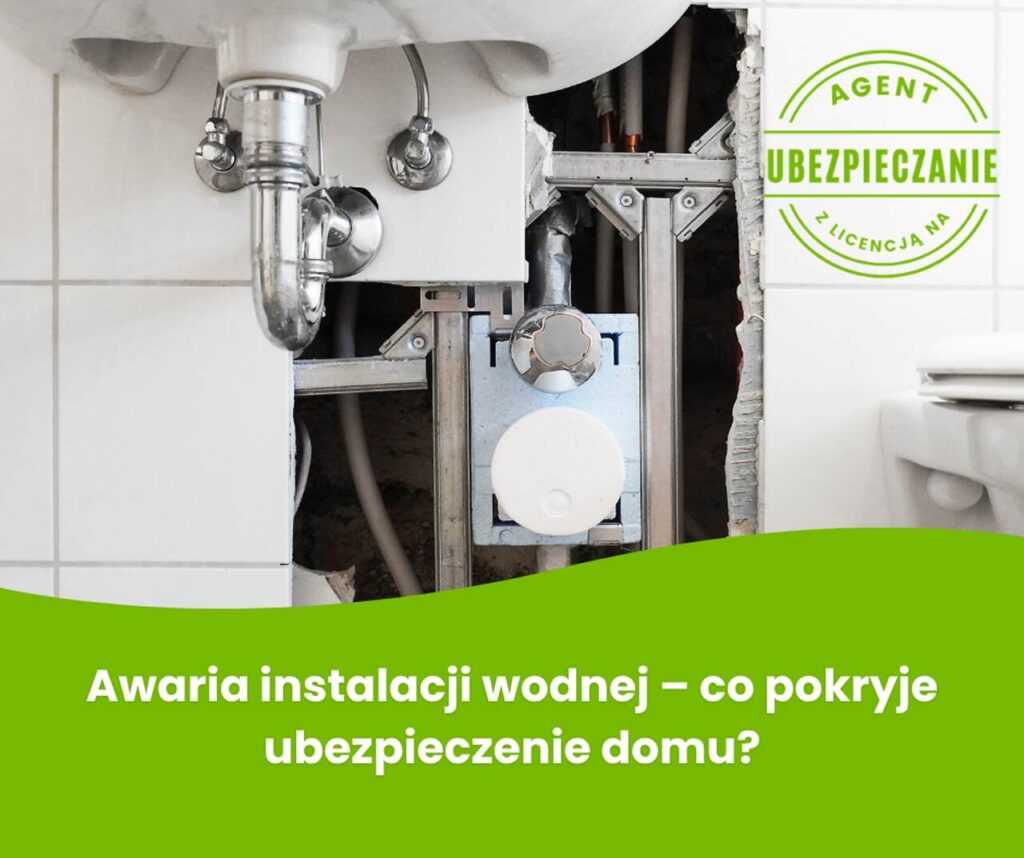
Awaria instalacji wodnej to jedna z najczęstszych szkód w domach i mieszkaniach. Dobra wiadomość jest taka, że ubezpieczenie domu zwykle pokrywa skutki zalania. Jednak sama naprawa rury, szukanie wycieku czy wizyta hydraulika to już osobne elementy polisy. W tym wpisie wyjaśniam, co faktycznie dostaniesz z ubezpieczenia i jak zmniejszyć ryzyko awarii.
Awaria instalacji wodnej – co pokrywa ubezpieczenie domu?
Ubezpieczenie domu lub mieszkania pokrywa przede wszystkim szkody spowodowane zalaniem. Mowa o wodzie, która wydostała się z instalacji wodociągowej, kanalizacyjnej lub grzewczej. Najczęściej ochrona obejmuje:
- zniszczone ściany, sufity, podłogi i zabudowy (tzw. elementy stałe),
- zalane meble, sprzęt RTV i AGD oraz inne ruchomości,
- wyciek z urządzeń podłączonych do wody, np. pralki, zmywarki, bojlera czy stacji uzdatniania wody,
- szkody u sąsiada – pod warunkiem, że masz OC w życiu prywatnym.
Co ważne, w przypadku mieszkania w bloku woda często zalewa także lokal piętro niżej. Wtedy to właśnie OC w życiu prywatnym chroni Cię przed roszczeniami sąsiada. Więcej o zakresie ochrony piszę na stronie ubezpieczenie nieruchomości.
Szkoda w instalacji wodnej – czego ubezpieczenie zwykle nie pokrywa?
Każde towarzystwo ma własne ogólne warunki ubezpieczenia (OWU), dlatego szczegóły się różnią. Mimo to w wielu umowach powtarzają się podobne wyłączenia:
- szkody wynikające z wieloletniego zużycia instalacji lub braku konserwacji,
- długotrwałe zawilgocenie, grzyb i pleśń bez nagłego zdarzenia,
- zamarznięcie wody w instalacji nieogrzewanego budynku,
- cofnięcie się wody lub ścieków z kanalizacji – jeśli nie wykupiono tego ryzyka,
- koszt naprawy samej uszkodzonej rury lub zaworu – bez dodatkowej opcji.
Ostatni punkt zaskakuje klientów najbardziej. Ubezpieczyciel zapłaci za zalaną podłogę, ale nie zawsze za znalezienie i wymianę pękniętego odcinka rury. Do tego służy osobna opcja.
Czym są koszty poszukiwania przyczyny szkody?
Koszty poszukiwania przyczyny szkody to wydatki na znalezienie miejsca wycieku, wymianę uszkodzonego elementu i przywrócenie ściany lub podłogi do poprzedniego stanu. Przykładowo: rura pęka pod płytkami w łazience. Najpierw trzeba wykryć wyciek, potem skuć glazurę, wymienić odcinek rury, a na koniec położyć nowe płytki.
Bez tej opcji część tych prac możesz opłacić z własnej kieszeni. Dlatego przy wyborze polisy zawsze sprawdzam dwie rzeczy:
- limit – w wielu ofertach wynosi od kilku do kilkunastu tysięcy złotych,
- definicję – czy obejmuje tylko poszukiwanie wycieku, czy także naprawę i prace wykończeniowe.
| Sytuacja po awarii | Polisa bez tej opcji | Polisa z kosztami poszukiwania |
|---|---|---|
| Zalana podłoga i meble | pokryte | pokryte |
| Wykrycie miejsca wycieku | często po Twojej stronie | pokryte do limitu |
| Skucie i ponowne ułożenie płytek | często po Twojej stronie | pokryte, jeśli definicja to obejmuje |
| Wymiana pękniętego odcinka rury | zwykle po Twojej stronie | zależnie od OWU |
Pojęcia takie jak suma ubezpieczenia czy franszyza wyjaśniam w Słowniku pojęć ubezpieczeniowych.
Assistance domowe – kiedy przyjedzie hydraulik?
Assistance domowe to usługa pomocy w nagłej awarii. Zamiast samodzielnie szukać fachowca, dzwonisz na infolinię ubezpieczyciela. Następnie towarzystwo organizuje i opłaca przyjazd hydraulika, elektryka lub ślusarza.
Zwykle assistance pokrywa dojazd i robociznę do określonego limitu. Natomiast części zamienne najczęściej opłacasz sam. Ponadto umowa określa, ile interwencji przysługuje Ci w roku.
Warto pamiętać o różnicy. Assistance to szybka pomoc fachowca, a ubezpieczenie to pieniądze za zniszczone mienie. W dobrej polisie oba elementy się uzupełniają.
Jak zmniejszyć ryzyko, że wystąpi awaria instalacji wodnej?
Najtańsza szkoda to ta, do której nie dochodzi. Dlatego obok polisy warto zadbać o samą instalację:
- zamontuj zawór antyzalaniowy lub czujnik wycieku przy pralce i bojlerze,
- zakręcaj główny zawór wody przed dłuższym wyjazdem,
- regularnie serwisuj filtry i urządzenia podłączone do wody,
- sprawdź twardość wody – kamień osadza się w bojlerach, armaturze i sprzęcie AGD.
Twarda woda skraca życie urządzeń i armatury. Z tego powodu warto zlecić badanie wody i dobrać właściwy system uzdatniania. W Małopolsce i na Podkarpaciu zajmuje się tym CLEAN WATER – Strefa Czystej Wody. Firma wykonuje badanie i analizę wody, a następnie montuje i serwisuje systemy uzdatniania wody, takie jak zmiękczacze czy odwrócona osmoza.
Jeśli masz już stację uzdatniania lub zmiękczacz, uwzględnij je w sumie ubezpieczenia domu. To sprzęt warty kilka tysięcy złotych. Dlaczego to ważne, wyjaśniam we wpisie o aktualizacji sumy ubezpieczenia.
Zalanie z instalacji – co zrobić krok po kroku?
Gdy wystąpi awaria instalacji wodnej, pierwsze minuty mają znaczenie dla wysokości odszkodowania. Postępuj według tych kroków:
- Zakręć główny zawór wody i odłącz prąd w zalanym pomieszczeniu.
- Zabezpiecz mienie przed dalszymi zniszczeniami. Rozsądne koszty ratowania mienia ubezpieczyciel zwraca.
- Zrób zdjęcia i nagraj film szkody, zanim zaczniesz sprzątać.
- Zgłoś szkodę w terminie wskazanym w OWU – często to kilka dni.
- Nie wyrzucaj zniszczonych rzeczy przed oględzinami likwidatora.
- Jeśli woda zalała sąsiada, powiadom go i zarządcę budynku.
Jak dobrać ubezpieczenie domu z ochroną instalacji?
Przed zakupem polisy porównaj nie tylko cenę, ale też limity zalania, kosztów poszukiwania przyczyny szkody i assistance. Te same nazwy w różnych towarzystwach często oznaczają inny zakres.
Jako agent ubezpieczeniowy online porównuję oferty kilkunastu towarzystw i wskazuję różnice w OWU. Wolisz spotkanie na miejscu? Zajrzyj na stronę agent ubezpieczeniowy Tarnów. Masz już polisę? W ramach bezpłatnego audytu ubezpieczeniowego sprawdzę, czy chroni Cię, gdy wystąpi awaria instalacji wodnej.
Najczęściej zadawane pytania
Tak, zalanie z instalacji wodociągowej, kanalizacyjnej lub grzewczej to standardowe ryzyko w ubezpieczeniu domu i mieszkania. Ubezpieczyciel pokrywa zniszczone ściany, podłogi i ruchomości. Naprawa samej rury zależy jednak od OWU.
To wydatki na znalezienie miejsca wycieku, wymianę uszkodzonego elementu instalacji i przywrócenie ściany lub podłogi do stanu sprzed szkody. Zwykle obowiązuje dla nich osobny limit.
Tak, w razie nagłej awarii assistance organizuje i opłaca przyjazd hydraulika do określonego limitu. Części zamienne najczęściej opłaca klient.
Odpowiada osoba, z której lokalu wyciekła woda. Jeśli ma OC w życiu prywatnym, szkodę sąsiada pokrywa jej ubezpieczyciel.
Najczęściej tak, jako element wyposażenia lub element stały domu. Warto jednak uwzględnić jej wartość w sumie ubezpieczenia i sprawdzić definicje w OWU.
Źródła
- Ustawa z dnia 23 kwietnia 1964 r. – Kodeks cywilny, art. 826 (obowiązek ratowania mienia i zwrot kosztów)
- Przykładowe OWU domów i mieszkań – definicje zalania i wyłączeń odpowiedzialności
Pomóż bliskim zadbać o ich przyszłość
W Twoim gronie znajomych lub rodziny na pewno jest osoba, która planuje zakup nieruchomości, otwiera firmę lub po prostu szuka lepszej ochrony zdrowia. Dobry agent to taki, któremu można zaufać w każdej sytuacji. Jeśli cenisz moje podejście do doradztwa, udostępnij tę stronę lub prześlij link do formularza kontaktu osobie, która potrzebuje profesjonalnego wsparcia. Twoja rekomendacja to dla mnie największy dowód uznania.

