Ubezpieczenie mienia firmy chroni lokal, wyposażenie i towar przed zdarzeniami losowymi — pożarem, zalaniem czy kradzieżą. To ochrona Twojego własnego majątku, w odróżnieniu od OC działalności gospodarczej, które chroni przed roszczeniami klientów. W tym artykule sprawdzam, co dokładnie obejmuje taka polisa i jak dobrać ją do małego biznesu.
Czym jest ubezpieczenie mienia firmy?
Ubezpieczenie mienia firmy to ochrona majątku firmowego przed zdarzeniami losowymi. Obejmuje rzeczy, które fizycznie należą do Twojej firmy albo za które odpowiadasz.
To zasadnicza różnica względem OC działalności gospodarczej. OC chroni przed roszczeniami osób trzecich za szkody, które to Ty wyrządziłeś. Ubezpieczenie mienia działa odwrotnie — wypłaca odszkodowanie, gdy to Twoja firma poniiosła stratę. Dobrze zabezpieczona firma zwykle ma oba te ubezpieczenia jednocześnie, bo chronią przed zupełnie innym ryzykiem.
Co dokładnie można ubezpieczyć w małej firmie?
W małej firmie można ubezpieczyć praktycznie każdy składnik majątku wykorzystywany do prowadzenia działalności. Zakres zależy od tego, czym faktycznie dysponuje Twoja firma.
Najczęściej ubezpiecza się:
- budynek lub lokal, jeśli stanowi Twoją własność
- wyposażenie i sprzęt — meble, narzędzia, maszyny
- sprzęt elektroniczny — komputery, kasy fiskalne, terminale płatnicze
- towar handlowy i materiały na magazynie
- nakłady inwestycyjne poniesione w wynajmowanym lokalu
Im dokładniej wycenisz poszczególne kategorie, tym łatwiej dobrać odpowiednią sumę ubezpieczenia. Warto zrobić taki spis raz porządnie, a potem tylko go aktualizować.
Wartość rzeczywista czy odtworzeniowa — jak to wpływa na sumę ubezpieczenia?
Sposób wyceny mienia bezpośrednio decyduje o tym, ile faktycznie dostaniesz po szkodzie. To jeden z najważniejszych, a najczęściej pomijanych elementów przy wyborze polisy.
Wartość rzeczywista uwzględnia zużycie i wiek sprzętu — starszy laptop wyceniony zostanie niżej niż jego cena zakupu. Wartość odtworzeniowa to koszt zakupu nowego, równoważnego sprzętu, bez potrącania zużycia. Polisa oparta na wartości odtworzeniowej kosztuje zwykle nieco więcej. Przy realnej szkodzie odszkodowanie pozwala jednak faktycznie odtworzyć majątek firmy, a nie tylko częściowo zrekompensować stratę.
Jakie zdarzenia obejmuje standardowa polisa?
Standardowa polisa mienia firmy obejmuje najbardziej typowe zdarzenia losowe zagrażające majątkowi. Zakres można też rozszerzyć o dodatkowe ryzyka.
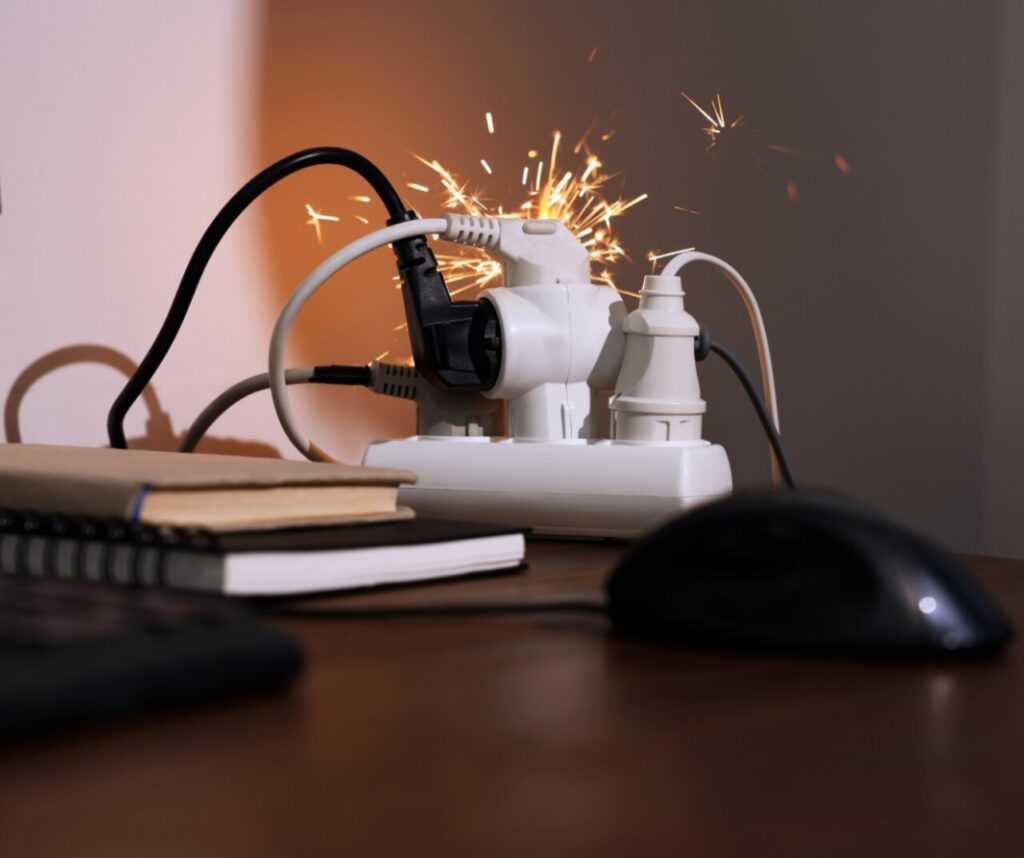
Do podstawowego zakresu należą zwykle: pożar i jego następstwa, zalanie wodą z instalacji oraz kradzież z włamaniem. Dochodzi do tego przepięcie elektryczne i szkody spowodowane deszczem nawalnym czy gradem. Niektóre towarzystwa oferują też ochronę od dewastacji czy stłuczenia szyb i przedmiotów szklanych. Warto sprawdzić dokładny wykaz zdarzeń w OWU konkretnej oferty, bo różnice między towarzystwami bywają spore.
Czego zwykle nie obejmuje polisa mienia firmy?
Polisa mienia firmy nie obejmuje zdarzeń wyłączonych wprost w OWU ani szkód poniżej ustalonej franszyzy. To dwa najczęstsze powody rozczarowania przy zgłaszaniu szkody.
Do typowych wyłączeń należą szkody powstałe wskutek normalnego zużycia, wady fabryczne sprzętu czy zaniedbania w utrzymaniu lokalu. Istotna jest też franszyza redukcyjna — kwota, o którą pomniejszane jest każde odszkodowanie. Przy drobnych szkodach niska franszyza bywa korzystna, ale podnosi koszt składki. Warto świadomie dobrać ten parametr, a nie zostawiać go przypadkowi.
Wynajmujesz lokal? Co warto wiedzieć o ubezpieczeniu mienia w wynajmowanym lokalu
Wynajmujący lokal odpowiada zwykle za własne wyposażenie, a nie za sam budynek. To rozróżnienie bywa źródłem nieporozumień, szczególnie na początku działalności.
Przykład: prowadzisz salon kosmetyczny w wynajmowanym lokalu usługowym. Sam budynek zwykle ubezpiecza jego właściciel — to nie Twoja odpowiedzialność. Ty odpowiadasz jednak za wyposażenie, sprzęt i nakłady inwestycyjne wniesione do lokalu. Chodzi na przykład o remont, zabudowę czy specjalistyczne urządzenia. Warto to ustalić z właścicielem lokalu na starcie i sprawdzić zapisy w umowie najmu, żeby uniknąć luki w ochronie.
Ile kosztuje ubezpieczenie mienia małej firmy?
Koszt ubezpieczenia mienia małej firmy zależy od kilku czynników naraz, więc trudno podać jedną uniwersalną kwotę. Ostateczna składka to zawsze wypadkowa kilku zmiennych.
Na cenę wpływają: lokalizacja lokalu, branża i związane z nią ryzyko oraz suma ubezpieczenia. Znaczenie mają też zastosowane zabezpieczenia — alarm, monitoring, drzwi antywłamaniowe. Firma z dobrymi zabezpieczeniami zwykle płaci mniej, bo realnie obniża ryzyko szkody. [DO WERYFIKACJI: aktualne widełki cenowe w konkretnych ofertach, z którymi współpracuję]
Jak dobrać zakres ochrony do swojej działalności?
Zakres ochrony warto dobrać do realnej wartości majątku firmy, a nie do najtańszej dostępnej opcji. Zaniżona suma ubezpieczenia to jeden z najczęstszych błędów przedsiębiorców.
Zacznij od spisu majątku firmy z orientacyjną wartością każdej pozycji. Sprawdź, czy Twój lokal jest własnością czy wynajmem — to determinuje, co faktycznie musisz ubezpieczyć. Zastanów się też, czy zależy Ci na wartości odtworzeniowej, czy wystarczy Ci rzeczywista. Jeśli chcesz to przeliczyć razem, skontaktuj się ze mną. Zerknij też do mojej oferty, gdzie znajdziesz więcej informacji o ubezpieczeniach dla firm.
Najczęściej zadawane pytania
Nie, to ubezpieczenie dobrowolne. Czasem wymaga go jednak bank przy kredytowaniu nieruchomości firmowej albo umowa leasingowa.
Towarzystwo może proporcjonalnie obniżyć wypłatę odszkodowania — to zasada niedoubezpieczenia. Dlatego warto rzetelnie wycenić majątek firmy przed podpisaniem polisy.
Tak, o ile zostały wymienione w umowie ubezpieczenia. Warto dopisać je osobno, jeśli mają istotną wartość dla Twojej działalności.
Zwykle właściciel ubezpiecza budynek, a najemca własne wyposażenie i nakłady inwestycyjne. Warto to jednak potwierdzić w umowie najmu.
Tak, towar handlowy można ubezpieczyć w ramach tej samej polisy. Warto zgłosić jego szacunkową wartość, zwłaszcza przy sezonowych wahaniach stanu magazynu.
To kwota, o którą pomniejszane jest każde odszkodowanie. Niższa franszyza oznacza wyższą składkę, ale pełniejszą wypłatę przy drobnych szkodach.
Zgłoś się bezpośrednio do towarzystwa, najlepiej z dokumentacją zdarzenia i wyceną strat. Jeśli nie wiesz, jak to zrobić poprawnie, chętnie pomogę.

Pomóż bliskim zadbać o ich przyszłość
W Twoim gronie znajomych lub rodziny na pewno jest osoba, która planuje zakup nieruchomości, otwiera firmę lub po prostu szuka lepszej ochrony zdrowia. Dobry agent to taki, któremu można zaufać w każdej sytuacji. Jeśli cenisz moje podejście do doradztwa, udostępnij tę stronę lub prześlij link do formularza kontaktu osobie, która potrzebuje profesjonalnego wsparcia. Twoja rekomendacja to dla mnie największy dowód uznania.